2025年降准趋势预测
2025 年降准趋势预测(复盘 + 市场预判,适合财经短视频 / 内部研究参考)
⚠️提示:以下为 2025 年初至年中机构的事前市场预测复盘,不构成投资建议。货币政策最终落地取决于经济、物价、汇率、银行信贷等实时指标。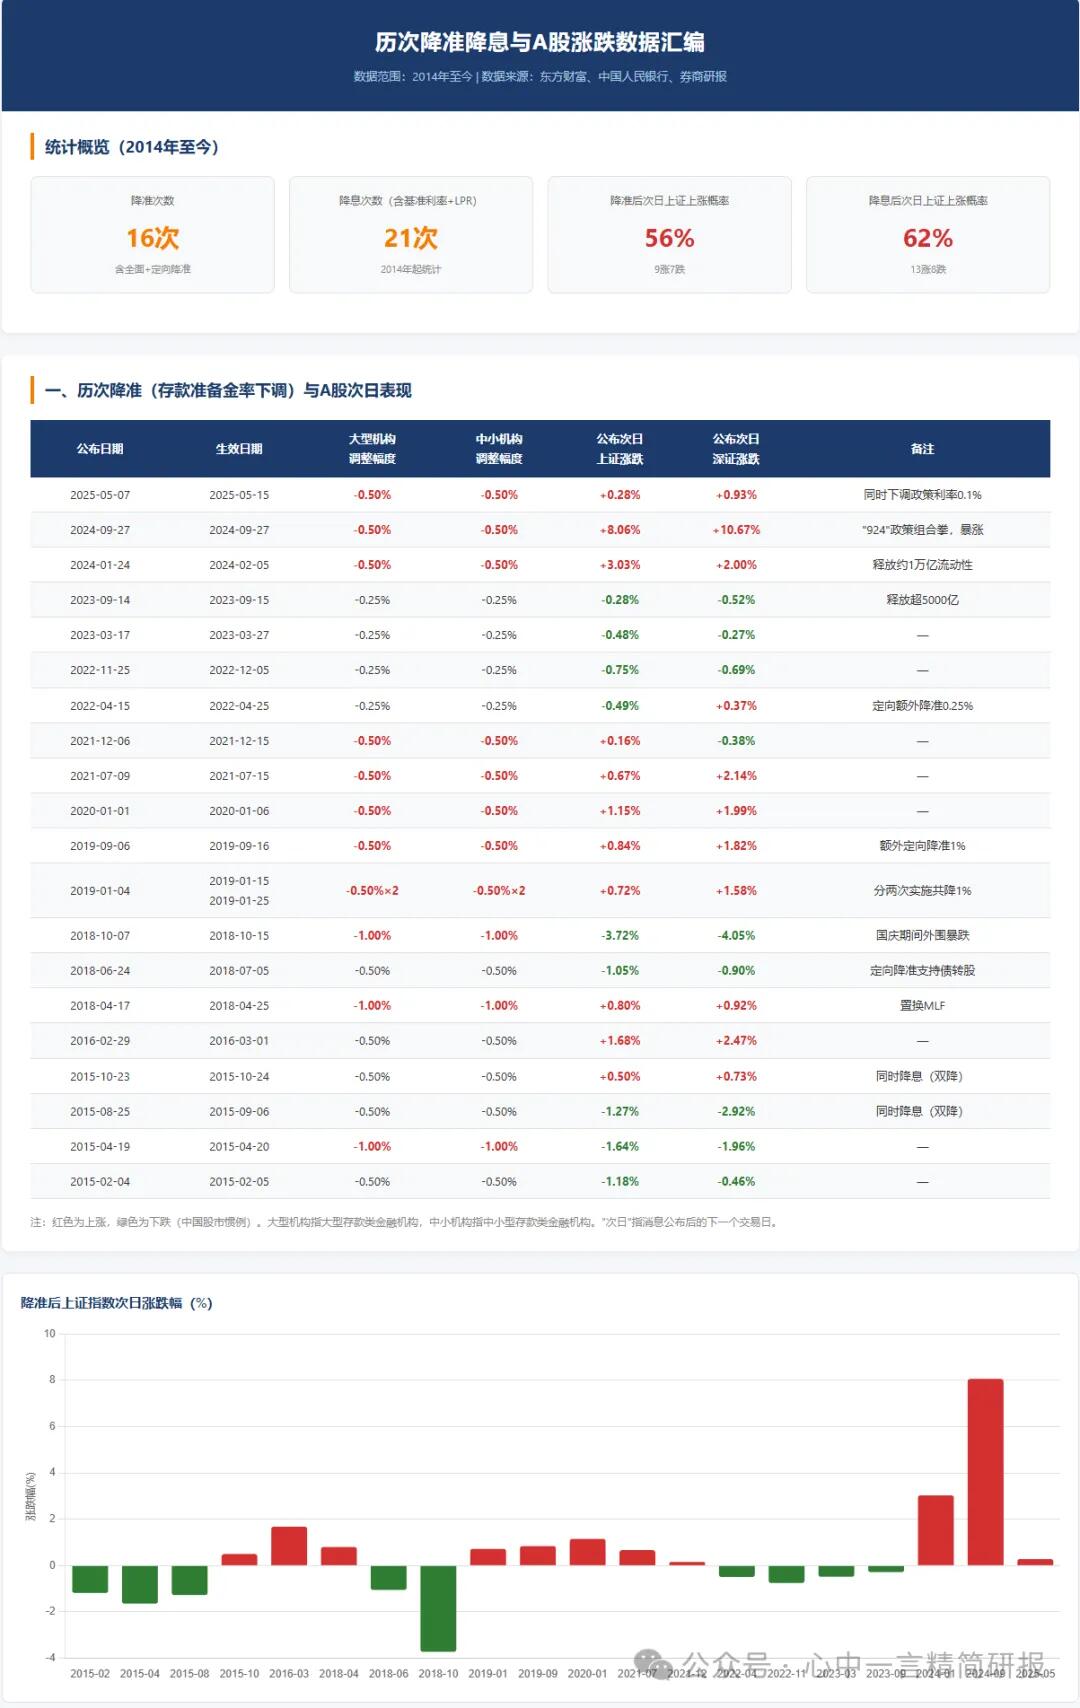
一、2025 年最终落地事实
央行5 月 15 日实施一次全面降准 0.5 个百分点,释放长期流动性约 1 万亿元,降准后金融机构平均存款准备金率由 6.6% 降至 6.2%;同时配套结构性定向降准,汽车金融、金融租赁公司准备金率阶段性从 5% 降到 0%,定向支持汽车消费与设备更新。2025 全年仅此 1 次全面降准,下半年没有再加全面降准新华网。
二、年初市场主流预测(当年机构一致预期)
核心基调:适度宽松,降准工具优先用于投放长期流动性
2025 上半年市场主流券商预测:
全年总幅度预期:多数机构判断全年降准 0.5~1 个百分点,分 1~2 次落地;基准情景是二季度落地一次 0.5 个百分点,下半年视经济修复情况,还有一次 0.5 个百分点备选窗口。
时间窗口预判
一季度:优先观望,以 MLF、逆回购等短期工具维持流动性,降准概率偏低;
二季度(4–5 月):是当年最核心窗口期。当时政治局会议提出 “适时降准降息”,叠加内需偏弱、物价低迷,市场普遍预期二季度落地降准;
下半年(三季度 / 四季度):属于条件式备选。如果地产、消费修复不及预期、信贷持续偏弱,才会启动第二次降准;若经济边际回暖,则暂缓,改用再贷款、MLF、国债买卖等工具替代。
降准定位:降准主要用来降低银行长期负债成本、稳定信贷投放能力;而降息侧重引导融资利率下行,二者搭配使用,但不会无限制连续 “大水漫灌”。
三、为什么下半年没有落地第二次全面降准(当年预判落空核心原因)
5 月降准叠加配套政策(降息、消费养老再贷款等),已经释放足够长期资金,银行体系流动性保持充裕;
汇率、银行净息差约束增强,连续大幅降准的必要性下降;
政策转向更多依靠结构性工具 + 财政发力,不再单纯依赖总量降准;央行开始运用国债买卖等方式补充中长期流动性,替代一部分降准功能。
四、当年影响降准决策的五大关键变量(判断逻辑,可复用)
信贷与内需修复强度:新增贷款、社融、消费、地产销售是核心观察指标;如果信贷持续疲软,降准概率抬升。
物价水平:CPI 持续低位,为宽松政策打开空间;若通胀回升,总量宽松会更谨慎。
人民币汇率压力:美元利率、中美利差会约束降准、降息节奏,防止加大汇率波动。
银行净息差安全垫:连续降准虽然降低银行负债成本,但持续宽松会挤压银行息差,政策会平衡稳增长和银行可持续经营。
政策工具替代:MLF 续做、国债买卖、各类再贷款,都可以替代降准提供流动性,降准不是唯一选项。
五、降准带来的市场影响(当年市场预期)
✅利好方向:
银行:降低存款负债成本,改善净息差预期;
债市:流动性宽松,利率存在下行空间;
地产、基建、制造业:信贷环境更宽松,融资成本承压缓解;
权益:风险偏好提升,大盘、价值板块预期受益。
⚠️局限性:降准是供给端工具,只是让银行有钱放贷;如果企业、居民信贷需求偏弱,资金容易留在金融体系,不会自动转化为消费和投资。也就是 “宽货币≠宽信用”。
六、一句话总结
2025 年初市场预测:二季度大概率落地 0.5 个百分点全面降准,下半年视经济修复,存在第二次降准的可能性。最终结果:5 月如期落地 0.5 个百分点降准,下半年没有追加全面降准,央行改用结构性工具、公开市场操作继续维持流动性充裕。 降准不是固定时间表,是条件触发型工具,看经济、信贷、物价、汇率综合权衡。
- 上一页 用了拼多多评测三个月,说说真实感受
- 下一页 八卦头条绯闻最新动态,粉丝沸腾了