货币政策入门教程实战策略,收藏备用
货币政策入门教程 + 实战策略(收藏备用)
仅学习逻辑,不构成任何投资建议 核心一句话:货币政策就是调节市场资金的数量与成本,钱松利好资产,钱紧压制资产,政策效果存在时间滞后。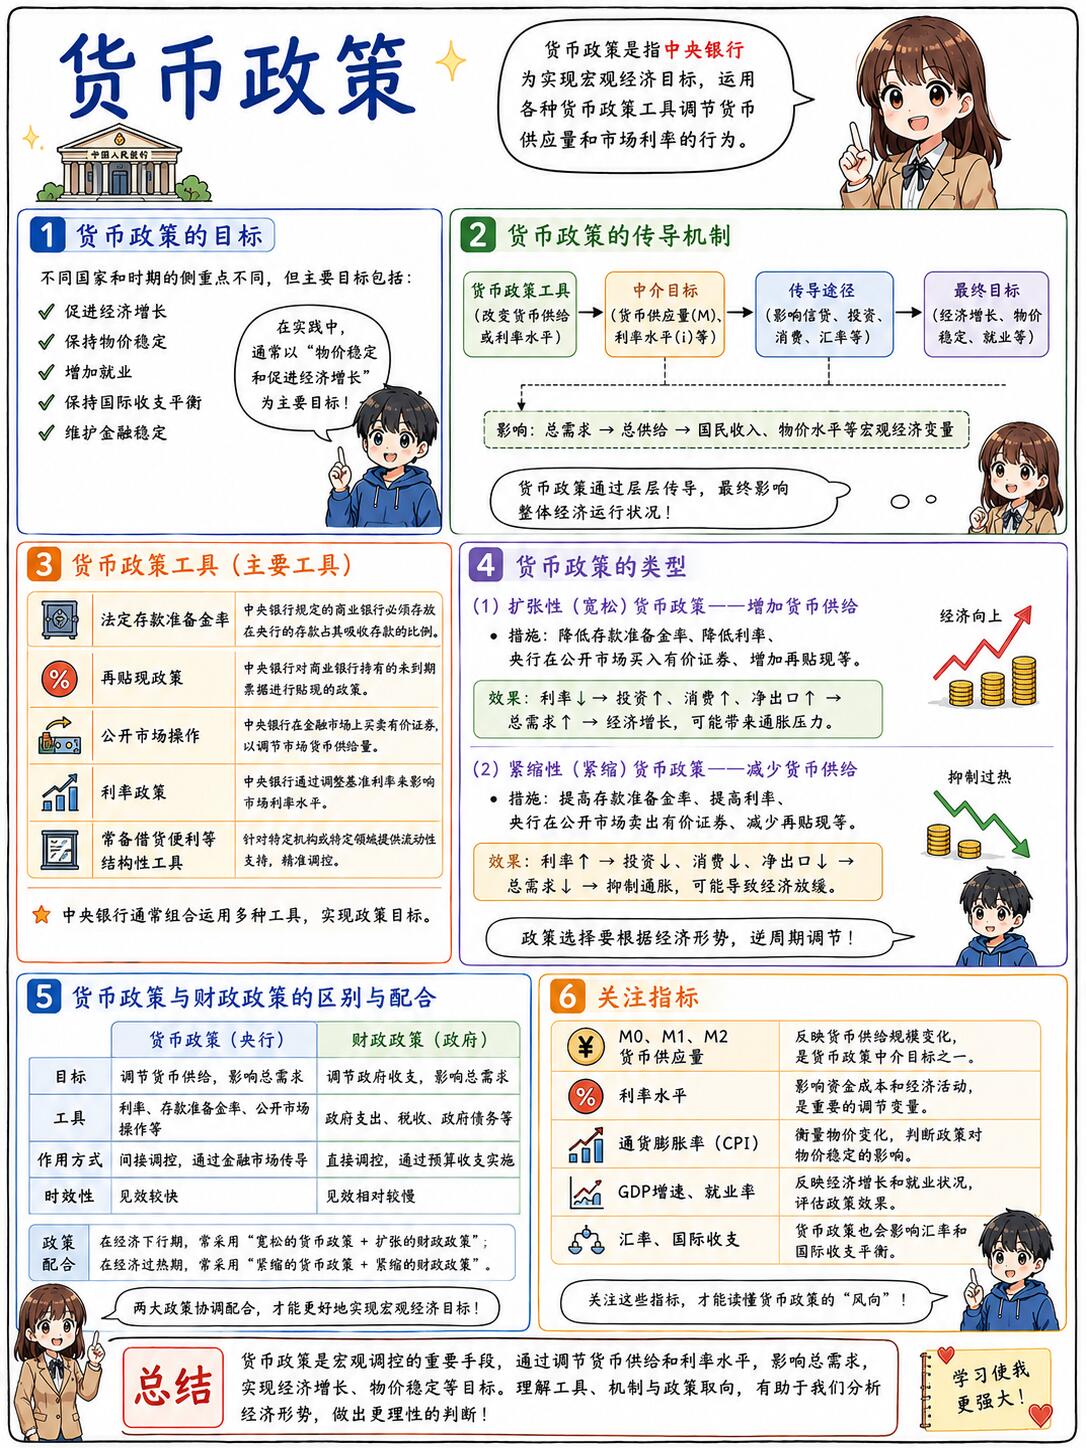
一、基础概念:货币政策目标
国内央行三大核心目标
稳物价:通胀过高就收紧货币;出现通缩压力就偏向宽松。
稳增长与就业:经济走弱,用政策托底;经济过热,收紧降温。
辅助目标:稳定汇率,防范系统性金融风险。
两个高频词区分宽松,也就是宽货币:市场资金变多,市场利率下行。紧缩,也就是紧货币:市场资金变少,市场利率上行。
重中之重:宽货币不等于宽信用宽货币,是央行把资金给到银行体系,银行手里钱多。宽信用,是银行愿意放贷给企业和居民,资金真正流入实体经济。很多时候央行放水,但银行惜贷,就是宽货币、紧信用,这个环境利好债券,对股市压制更强。
二、央行货币政策工具,按重要程度排序
价格型工具,看利率,信号最强
MLF 中期借贷便利:央行借钱给银行的中期利率,LPR 以此为锚。MLF 下调,是降息的核心政策信号。
LPR 贷款市场报价利率:企业贷款、房贷的参考利率,MLF 变动,LPR 大概率跟随调整。
OMO 逆回购:用来调节短期资金,重点盯 DR007 银行间七天回购利率。DR007 持续走低代表银行间资金宽松;持续走高代表资金紧张。
存款准备金利率:银行存放在央行的准备金可以获取的利息。
数量型工具,投放或者回收基础货币
降准:下调存款准备金率,银行必须锁在央行的资金比例下降,银行可用于放贷的资金增加。降准释放长期资金,降准不等于降息,不会直接下调贷款利息。
升准:回笼市场流动性,属于收紧操作,国内现阶段很少使用。
逆回购投放或回笼:只做短期调节,用来抚平月末、季末资金波动,不改变大的政策方向。
结构性工具,定向滴灌
支农支小再贷款、科技创新再贷款这类工具,只针对特定领域投放资金,属于局部宽松,不是全面大水漫灌。
汇率相关工具
外汇存款准备金率、跨境资本调节手段,主要作用是稳定人民币汇率。
三、实战判断货币政策周期,三步法
第一步:读央行表态,抓先行信号跟踪央行季度货币政策执行报告、新闻发布会、管理层讲话。宽松关键词:加大流动性投放、保持流动性合理充裕、降低融资成本、提振内需。收紧关键词:管好货币总闸门、坚决不大水漫灌、防范通胀、保持物价稳定。简单记:文字定方向,数据定力度,市场利率验证真假。
第二步:跟踪核心指标,定期核对每周观察 DR007,是资金面的实时温度计。每月重点看 MLF 利率、LPR,还有 M2、社融、CPI、PPI。 M2 代表全社会货币总量;社融代表实体从金融体系拿到的资金总量。 M2 大于社融,说明资金停留在金融体系空转,很难流入实体,债券行情更容易走强。社融持续回升,代表资金流入实体经济,股票、大宗商品更容易走强。 CPI 和 PPI 代表通胀水平,通胀走高,央行宽松的空间会明显收窄。
第三步:四大货币信用周期,理解资产轮动逻辑第一个阶段:宽货币 + 紧信用。宏观环境是经济下行,央行率先放水,但银行放贷意愿弱。资金在金融体系内空转,实体需求偏弱。资产表现上债券容易走大牛,股市偏向防御,高股息、黄金更抗跌,大宗商品整体偏弱。
第二个阶段:宽货币 + 宽信用。宏观环境是政策持续发力,信贷数据开始回暖,经济预期修复。资金流向企业和居民,是复苏行情。权益资产可以提高仓位,成长股和顺周期板块弹性更好,债券高位震荡,后期压力会慢慢变大。
第三个阶段:紧货币 + 宽信用。宏观环境是经济偏热,通胀抬头,央行开始收紧政策,但信贷需求依旧旺盛。债券容易下跌,股市分化,价值板块占优,大宗商品维持高位,需要警惕顶部风险。
第四个阶段:紧货币 + 紧信用。宏观环境是为抑制经济过热,全面收缩流动性。股、商品大多承压,优先持有现金避险。
周期切换顺序一般是:宽货币 → 宽信用 → 紧货币 → 紧信用,循环往复。股票行情通常领先经济基本面,债券行情领先股市。
四、实战资产配置策略(仅教学演示,不构成投资建议)
宽货币紧信用阶段,属于政策底、经济还未见底。典型特征:降息或者降准落地,DR007 下行,但社融数据还没有改善。策略方向优先配置利率债、高等级信用债;股市只布局防御板块,高股息、黄金为主,成长股可以小仓位埋伏,不要重仓周期品种。
宽货币 + 宽信用,复苏主升阶段。典型特征:MLF 维持低位,社融连续同比回升,M2 保持高位。策略方向提高权益仓位,成长和顺周期板块弹性更强,逐步降低债券持仓。
紧货币 + 宽信用,经济过热阶段。典型特征:通胀上行,MLF 上调,DR007 持续走高,信贷依旧旺盛。策略方向减少债券仓位,股市偏向价值,大宗商品偏强,随时警惕见顶回调。
紧货币 + 紧信用,衰退前期。典型特征:信贷持续收缩,利率上行,政策收紧防泡沫。策略方向降低股票、大宗商品仓位,增加现金,谨慎持有债券。
五、新手必看避坑要点
降准降息落地经常出现利好出尽。市场交易的是预期,买预期、卖事实。消息公布前上涨,官宣落地反而回调。区分是首次宽松,还是连续多次宽松,信号强度不一样。
区分短期资金扰动和政策大转向。月末资金紧张推高 DR007,央行投放逆回购对冲,只是临时调节,不代表货币政策转向宽松,不要误判大周期。
通胀是货币政策的硬天花板。就算经济偏弱,一旦 CPI 持续上行,央行很难持续大规模宽松,通胀约束优先级高于稳增长。
国内货币政策有外部约束,重点看美联储政策。美联储加息周期下,中美利差倒挂,会限制国内降息空间,需要防范资本外流、人民币贬值压力。
六、日常跟踪清单,收藏定期查看
每周:DR007、央行逆回购操作每月:M2、社融、CPI、PPI 每月中旬:MLF 操作,一般每月 15 号附近每季度:货币政策执行报告、央行新闻发布会
- 上一页 数码博主不会告诉你的6G研发真相
- 下一页 吃瓜必备:百花奖最新动态完整时间线