入手有什么区别科技股前必看的避坑指南
入手科技股前的避坑指南
当前科技股投资已经进入“去伪存真”阶段:AI、半导体、算力、机器人、低空经济、智能驾驶等方向长期逻辑仍在,但板块内部分化非常明显,追高、追概念、追公告的风险显著上升。入手前,重点看下面这些坑。
1. 先判断产业阶段,不要只看题材热度
科技股最怕把“早期预期”当成“成熟业绩”。
渗透率低于5%:通常还在炒预期,波动极大。
渗透率5%-15%:可能进入爆发拐点,但需要订单验证。
渗透率超过30%:往往进入竞争加剧期,不能简单给高成长估值。
AI算力、存储、光模块、半导体设备等环节景气度较高,但不同子环节兑现节奏差异很大,不能因为板块涨过就认为所有标的都安全。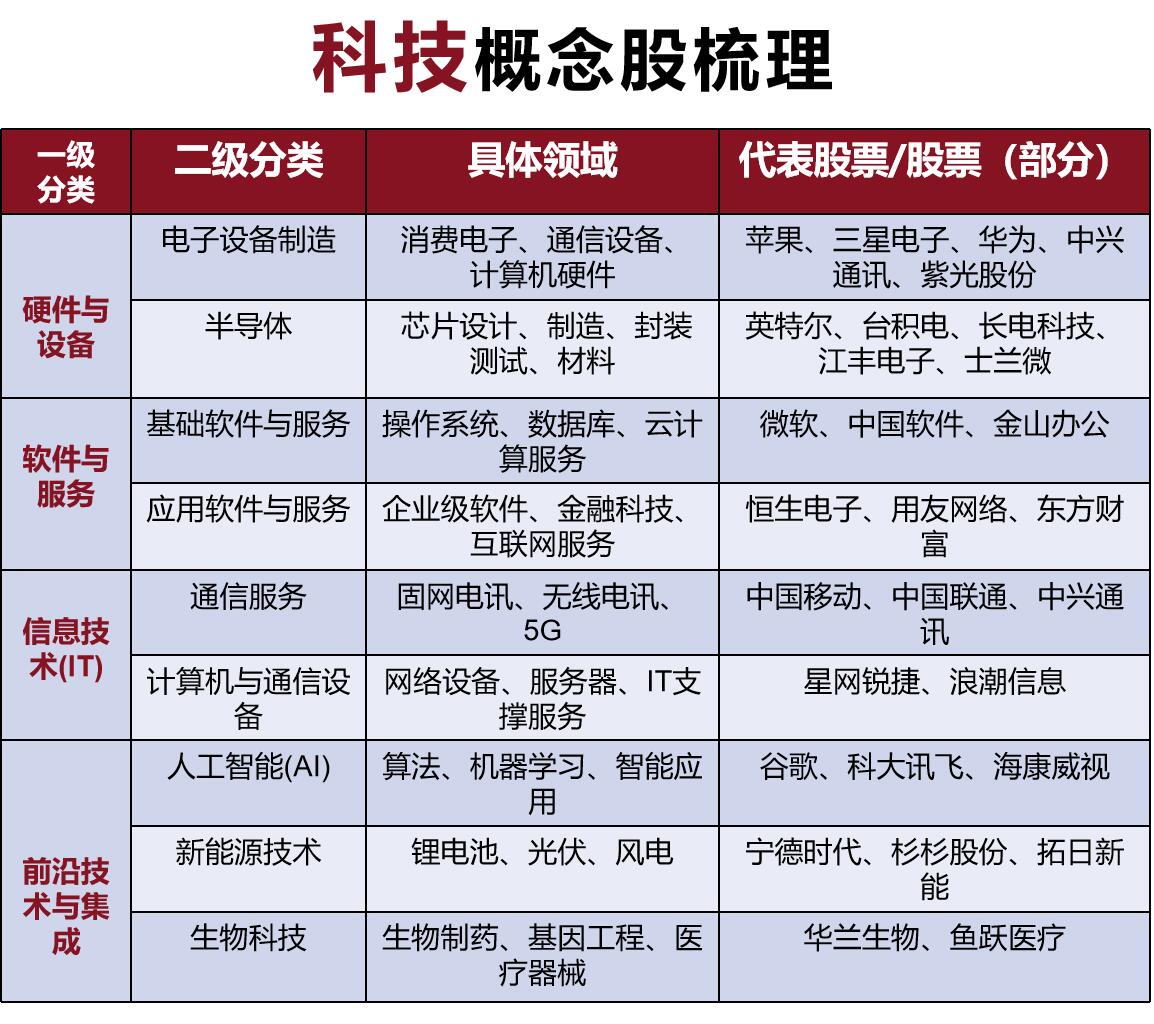
2. 警惕“AI业务占比极低”的伪科技股
很多公司只是公告里提到AI、半导体、机器人、低空经济,但实际业务几乎没有贡献。
重点看:
AI或相关热点业务营收占比是否超过15%,最好超过50%。
是否有批量订单,而不是框架协议、实验室样品、战略合作。
是否发布澄清公告,明确相关收入占比极低。
是否仅靠改名、互动平台回复、概念公告拉抬股价。
如果一家公司主营业务与热点关联度很低,却突然被炒成“核心标的”,风险通常很高。
3. 估值必须和增速匹配,不能只看市盈率
高估值不是绝对问题,问题在于没有高成长支撑。
筛选时重点看:
静态市盈率超过100倍、市销率过高且没有盈利和订单,要谨慎。
PEG长期大于2甚至大于5,说明估值可能透支未来。
利润同比暴增但营收没有同步增长,可能是非经常性损益造成的“利润幻觉”。
扣非净利润为负,但归母净利润为正,需要高度警惕。
科技股财报不能只看净利润,还要看营收增速、毛利率、研发费用率、经营现金流。
4. 订单和现金流比“故事”更重要
科技股最容易出现的坑,是故事讲得很满,但现金流和订单跟不上。
优先看:
是否有大客户长协或明确订单。
下游资本开支是否真实扩张,而不是仅靠市场传闻。
经营性现金流是否与净利润匹配。
应收账款是否快速攀升,是否存在“纸面利润”。
算力、半导体设备、存储、光模块等环节,更需要用订单、价格、产能利用率来验证景气度,而不是只看板块情绪。
5. 避开技术路线落后和供应链依赖过高的公司
科技行业迭代很快,今天的优势可能半年后就被替代。
需要关注:
是否依赖单一技术路线,且该路线正在被替代。
核心零部件是否高度依赖进口,是否存在断供风险。
客户集中度是否过高,前五大客户占比超过70%要谨慎。
毛利率是否持续下滑,说明议价权可能减弱。
真正有壁垒的公司,通常研发费用率较高,毛利率相对稳定,并能进入头部客户供应链。
6. 警惕交易拥挤和利好兑现
科技股经常出现“利好出来即回调”。
当出现以下信号时要谨慎:
板块短期涨幅过大,成交额占比明显升高。
机构持仓处于历史高位,获利盘较重。
中报、三季报披露期临近,业绩无法兑现预期的个股容易杀估值。
大股东、高管在高位集中减持。
已经重仓的标的,不宜在剧烈波动中情绪化操作;想上车的标的,也不适合一次性重仓追高。
7. 用一张简表做快速排雷
入手前至少核对:
热点业务营收占比是否真实。
扣非净利润是否与归母净利润接近。
经营现金流是否健康。
毛利率是否稳定或改善。
研发费用率是否足够高。
是否有真实订单和大客户验证。
估值是否明显透支未来增速。
是否存在大股东减持、问询函、立案风险。
一句话判断:当前科技股不是不能买,而是不能闭眼买。真正值得配置的,是那些有订单、有现金流、有技术壁垒、估值与增速匹配的标的;纯粹靠概念、公告和情绪推动的公司,在业绩验证期最容易暴露风险。