关于宏观分析解读,这些误区你一定要避开
关于宏观分析解读,这些误区你一定要避开
宏观分析最容易犯的错误,不是“看不懂数据”,而是用单一指标解释复杂系统、用短期波动替代长期趋势、用相关性冒充因果性。尤其在2026年这种“总量温和、结构分化”的环境下,传统增速导向框架已经明显失灵。25
误区一:只看GDP增速,忽视结构分化
2026年上半年GDP同比增长4.7%,二季度回落至4.3%,但高技术制造业增速达13.3%,装备制造业增长9.3%,而房地产、民间投资、部分传统消费仍在承压。25 如果只盯着总量增速,很容易得出“经济平稳”的结论,却忽略内部正在发生的K型分化。4
规避方法: 看总量时必须同步拆解产业、区域、企业规模、消费品类等结构数据。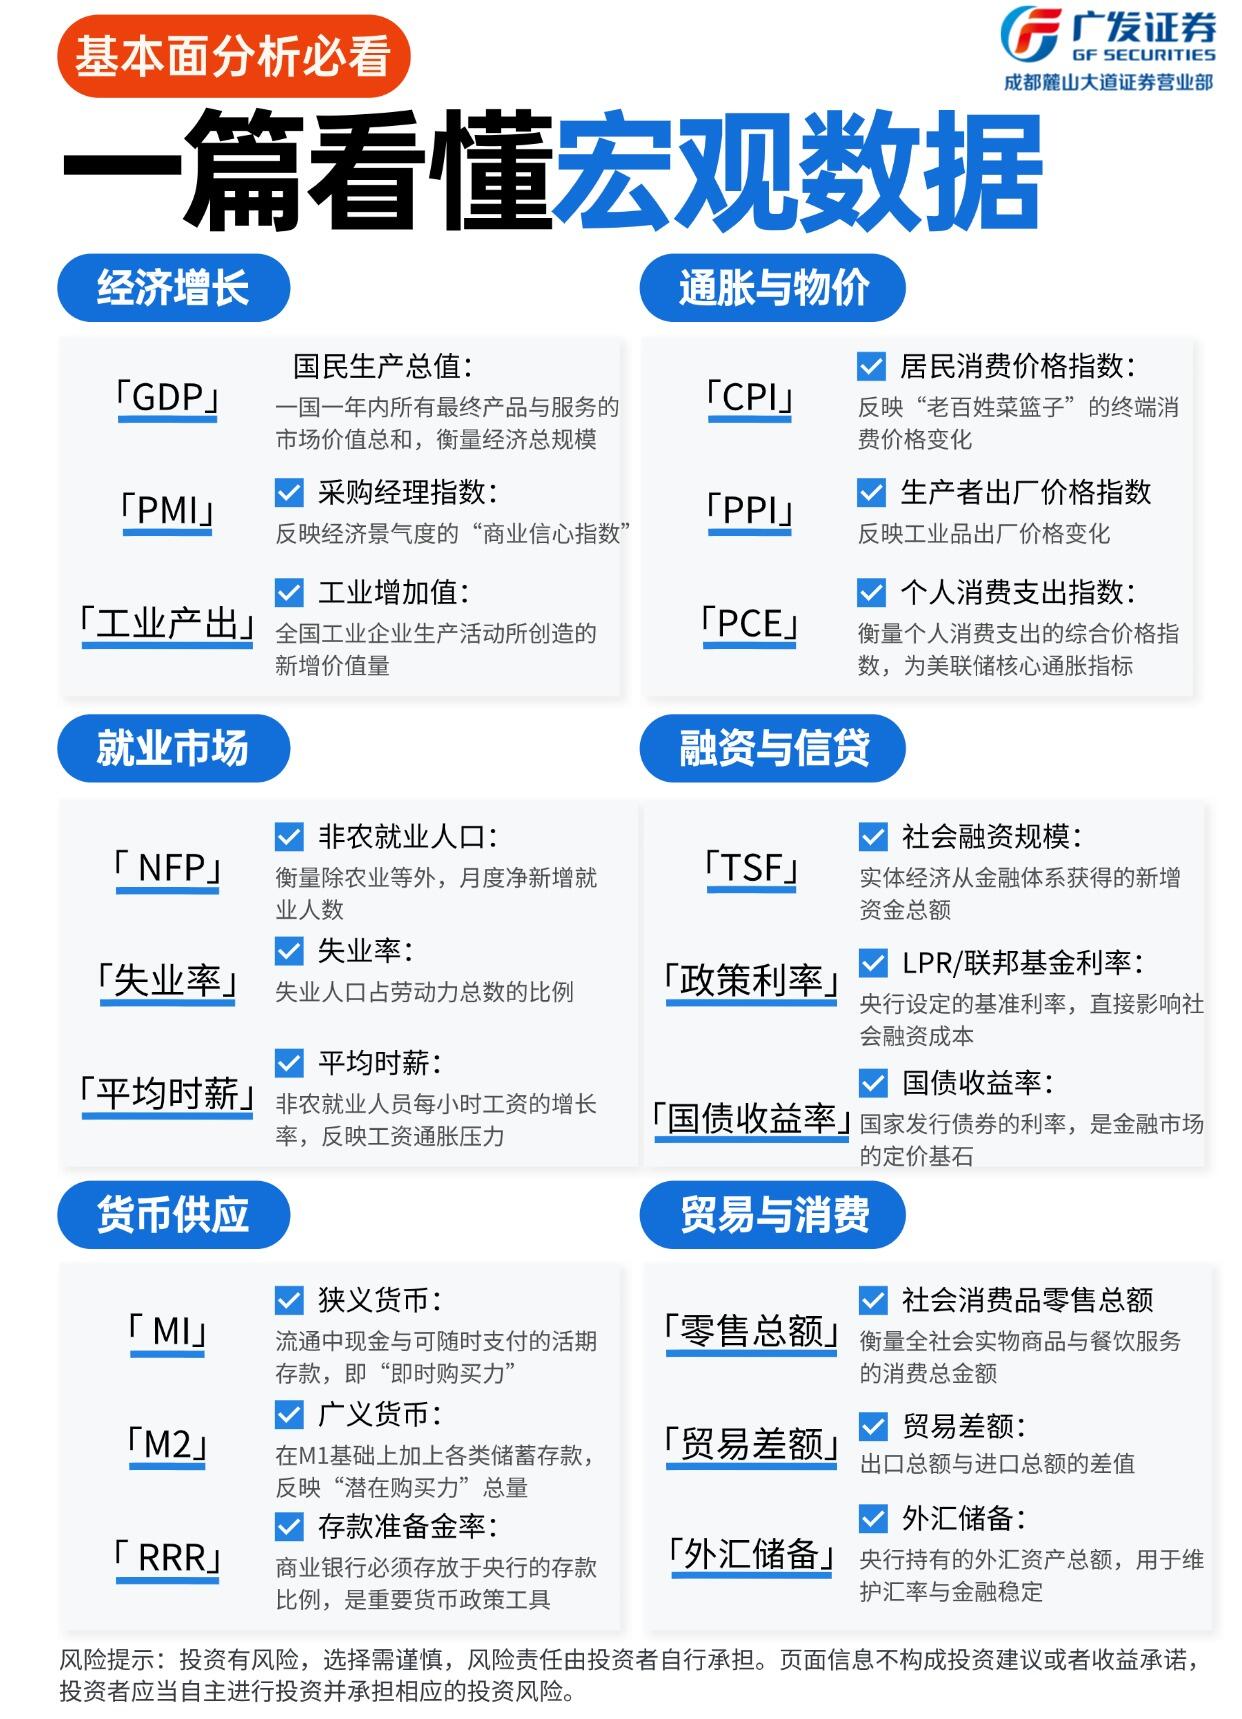
误区二:把短期波动当成长期趋势
月度数据的起伏受季节、基数、政策节奏、外部冲击等多重因素影响。例如社零增速在2026年4—5月一度走弱,但背后有以旧换新补贴退坡、高基数等因素,并不能简单解读为消费长期失速。56
规避方法: 至少观察连续6个月及以上趋势,区分季节性、基数效应和结构性变化。
误区三:混淆相关性与因果性
两个指标同向变动,不代表存在因果关系。例如出口走强与制造业投资走弱同时出现,并不能直接说“出口好所以投资差”,背后可能涉及国内需求、企业预期、利润传导、融资约束等多重机制。5
规避方法: 对因果判断要拆解传导链条,避免看到两条曲线相似就下结论。
误区四:忽视数据口径与修订
不同统计口径、不同发布机构的数据不能直接横向比较。例如社零不包括全部服务消费,PPI与CPI的传导存在行业差异,部分数据还会在后续修订。
规避方法: 使用前先确认统计范围、是否季节调整、是否经过修订,以及是否存在极端值干扰。
误区五:照搬外部标准解读本国经济
PMI低于50并不必然等于衰退,不同经济体的产业结构、政策工具、统计习惯差异很大。用单一阈值或海外经验套用于国内判断,容易产生误读。
规避方法: 结合本国历史分位、产业特征和政策框架判断,而不是机械套用外部标准。
误区六:忽视政策传导时滞
降准、降息、特别国债、设备更新等政策从出台到落地,再到影响企业投资、居民收入和消费,通常需要数月甚至更长时间。2 看到政策出台就立即判断市场会立刻反弹,往往过于线性。
规避方法: 区分“政策宣布”“资金到位”“项目开工”“需求改善”四个阶段,避免把当期数据当作即时因果证据。
误区七:忽视微观主体资产负债表修复
宏观数据改善并不等于企业立刻扩张、居民立刻消费。2026年居民贷款偏弱、存款偏高,企业利润修复也不均衡,说明资产负债表修复仍在进行中。56
规避方法: 宏观判断要落到居民收入、企业利润、信贷需求、就业预期等微观层面交叉验证。
误区八:用旧周期经验硬套新环境
2026年的宏观环境与2016年、2006年已有本质差异:人口结构、技术条件、地缘格局、全球贸易规则、AI资本开支周期都在变化。12 过去“地产驱动”“基建托底”“出口补库存”的经验,不能无条件外推。
规避方法: 先判断当前处于哪个周期位置,再决定历史经验是否仍然适用。
误区九:过度拟合模型,忽视简洁性
模型参数越多,样本内拟合可能越漂亮,但样本外往往失效。宏观系统变量众多,如果为了“解释得通”不断加参数,很可能只是在拟合噪音。1
规避方法: 优先使用逻辑简洁、可解释、跨周期稳定的框架,而不是追求复杂模型。
误区十:把回测当实盘
回测表现好,不代表实盘能赚钱。回测通常忽略滑点、流动性约束、政策突变、心理压力和信息时滞。1 宏观策略尤其如此,因为真实世界中政策、地缘和市场情绪会同时变化。
规避方法: 任何结论都要做压力测试、情景分析和反事实检验。
更稳妥的宏观解读框架
先看结构,再看总量。
总量只能告诉你“平均怎么样”,结构才能告诉你“谁在增长、谁在收缩”。
先看领先指标,再看滞后指标。
信贷脉冲、PMI新订单、库存位置通常领先实体经济6—9个月。1
先看价格与利润,再看产出。
PPI、CPI、企业利润、毛利率变化,往往比工业增加值更能反映企业真实经营压力。56
先看政策方向,再看政策效果。
政策是否发力是一回事,资金是否落地、需求是否响应是另一回事。
先看国内基本面,再看外部冲击。
地缘冲突、油价波动、贸易摩擦会影响节奏,但国内库存、信贷、就业、收入仍是主变量。
一句话总结:宏观分析的核心不是预测每一个拐点,而是避免被单一数据、短期波动和线性思维误导。真正有价值的判断,来自结构拆解、周期定位、因果验证和情景推演。