老司机告诉你主动安全销量的真相
老司机视角下的主动安全销量真相
主动安全不是“有没有”的问题,而是“标配化、平权化、数据化”的问题。2026年中国新车L2及以上辅助驾驶渗透率已突破70%,AEB等核心功能新车渗透率超过95%,主动安全正在从高端选配变成出厂基础能力。
真相一:销量增长主要靠“法规+成本下探”驱动,不是单纯靠用户主动买单
很多人以为主动安全卖得好,是因为消费者越来越懂车。实际更关键的原因是:C-NCAP把主动安全评分权重提高到40%,AEB相关国标和组合驾驶辅助强制标准陆续落地,车企为了过审、拿高分、卖新车,必须把主动安全装上去。
同时,摄像头、毫米波雷达、域控制器成本明显下降,基础L2方案成本已下探到3000元以内,部分10万级车型也开始搭载。所以销量上涨里,有相当一部分是“政策推动+供应链降本”的结果,不完全是用户主动加钱选装。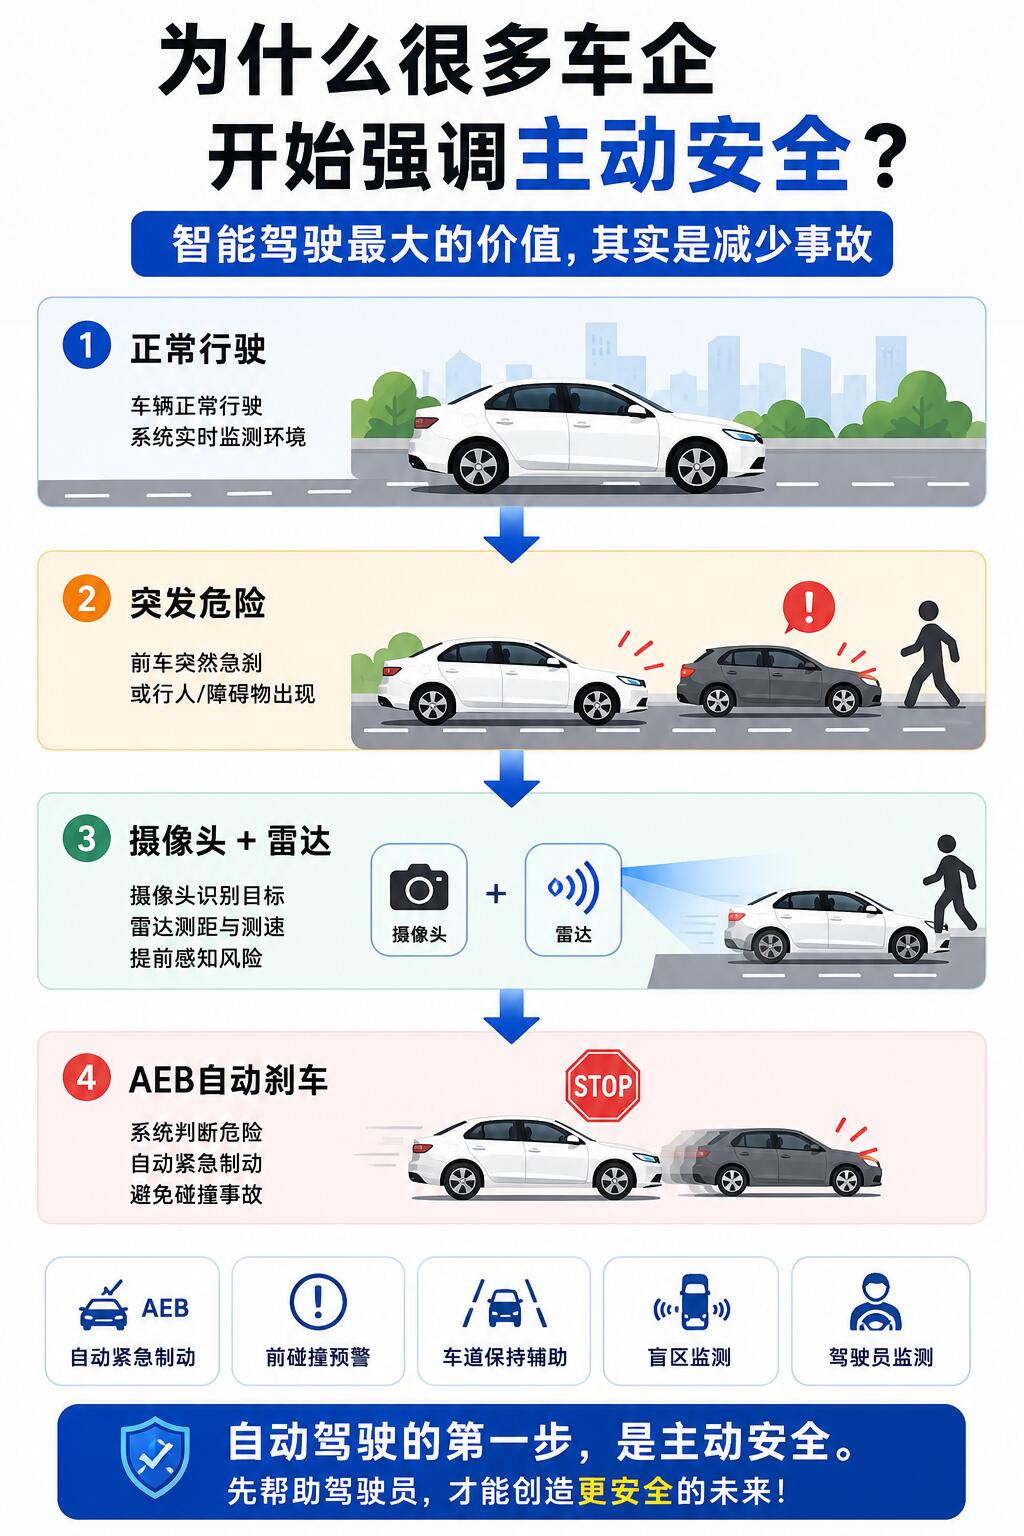
真相二:渗透率高,不等于每辆车都能“自动避险”
L2渗透率超过70%,说明新车里带辅助驾驶的比例很高。但这里面差异很大:有的车只有基础AEB、车道保持;有的车带高速NOA;少数车带城市NOA和更复杂的自动避让。
2026年上半年,国内搭载组合驾驶辅助功能的乘用车新车渗透率约70%,NOA渗透率超过30%。也就是说,十台新车里大概有三台具备更高阶的领航辅助,而不是所有车都能做到复杂场景自动避让。
真相三:新能源和燃油车之间有明显代际差
新能源车在主动安全和智驾上普及更快。2026年上半年,新能源智能座舱渗透率已超过90%,智驾也进入全价位平权阶段。
燃油车则不同。10万元以下燃油车几乎普遍没有智能辅助驾驶;10万元以上也只有20万—30万区间接近标配化,整体智驾渗透率约55%左右,比新能源车落后2—3年。所以“主动安全销量高”更多体现在新能源车和15万元以上新车上,不能简单理解成所有车都普及了。
真相四:品牌之间能力差距,比配置表差距更大
同样写“AEB”“自动避让”,实际表现可能差很多。2026年实测显示,部分高阶系统在日间高速静止车尾、行人横穿等场景能做到较高速度刹停;而一些系统在夜间、弱势交通参与者、复杂路口场景仍有短板。
车企公布的安全数据也差异明显。鸿蒙智行截至2026年8月累计避免可能碰撞超475万次;2025年比亚迪天神之眼AEB全年触发933万次;理想公布全年累计避免安全事故1169万次;华为乾崑ADS每百万公里避免碰撞约4.69次。这些数字能反映规模和使用频率,但不能直接横向比较谁“更安全”,因为统计口径、触发策略、行驶里程、用户群体都不同。
真相五:供应链正在被本土厂商重塑
2026年1—8月,国内激光雷达市场由禾赛、华为、图达通、速腾聚创主导,四家合计份额超过95%。前视摄像头领域,舜宇智领、比亚迪半导体、欧菲车联、福瑞泰克等本土供应商也占据重要位置。这意味着主动安全的硬件成本、迭代速度和方案下放速度,都越来越受本土供应链影响。
真相六:真正决定销量的,是“能不能下放到15万—20万级”
过去30万元以上车型才有的自动避让、城市NOA、高阶感知硬件,现在正快速下放到15万—20万级。当主动安全变成同价位车型里的标配能力时,它就不再是单独的卖点,而会变成“没有就不好卖”的基础门槛。
给购车者的判断方法
看主动安全,不要只看宣传词。重点看这几点:
是否全系标配AEB、LKA、ELK等基础功能;
AEB覆盖速度范围,是否包含夜间、行人、两轮车、静止车;
是否有真实路测或第三方评测数据;
传感器方案是纯视觉,还是摄像头+毫米波雷达+激光雷达融合;
高速NOA、城市NOA是否需要额外付费;
系统能否通过OTA持续升级;
误触发率如何,是否经常“幽灵刹车”。
一句话总结
主动安全销量的真相是:它已经从“豪华配置”变成“新车准入门槛”,但高渗透率不等于高能力。真正值得关注的不是配置表上写了什么,而是哪些功能全系标配、哪些场景真能触发、哪些品牌有持续数据验证。
- 上一页 斗鱼直播教学隐藏机制大揭秘
- 下一页 邯郸河北特产哪里好全攻略,本地人推荐