货币政策预测最新数据出炉,透露什么信息?
近期,一系列关于货币政策的预测数据与分析报告集中出炉,为我们勾勒出2026年末至2027年初宏观经济调控的清晰脉络。这些数据和观点并非孤立存在,而是共同指向一个核心趋势:中国货币政策正处于一个“总量适度宽松、结构精准滴灌”的关键转型期。在内外环境复杂多变的背景下,政策制定者正试图在稳增长、防风险与调结构之间寻找微妙的平衡。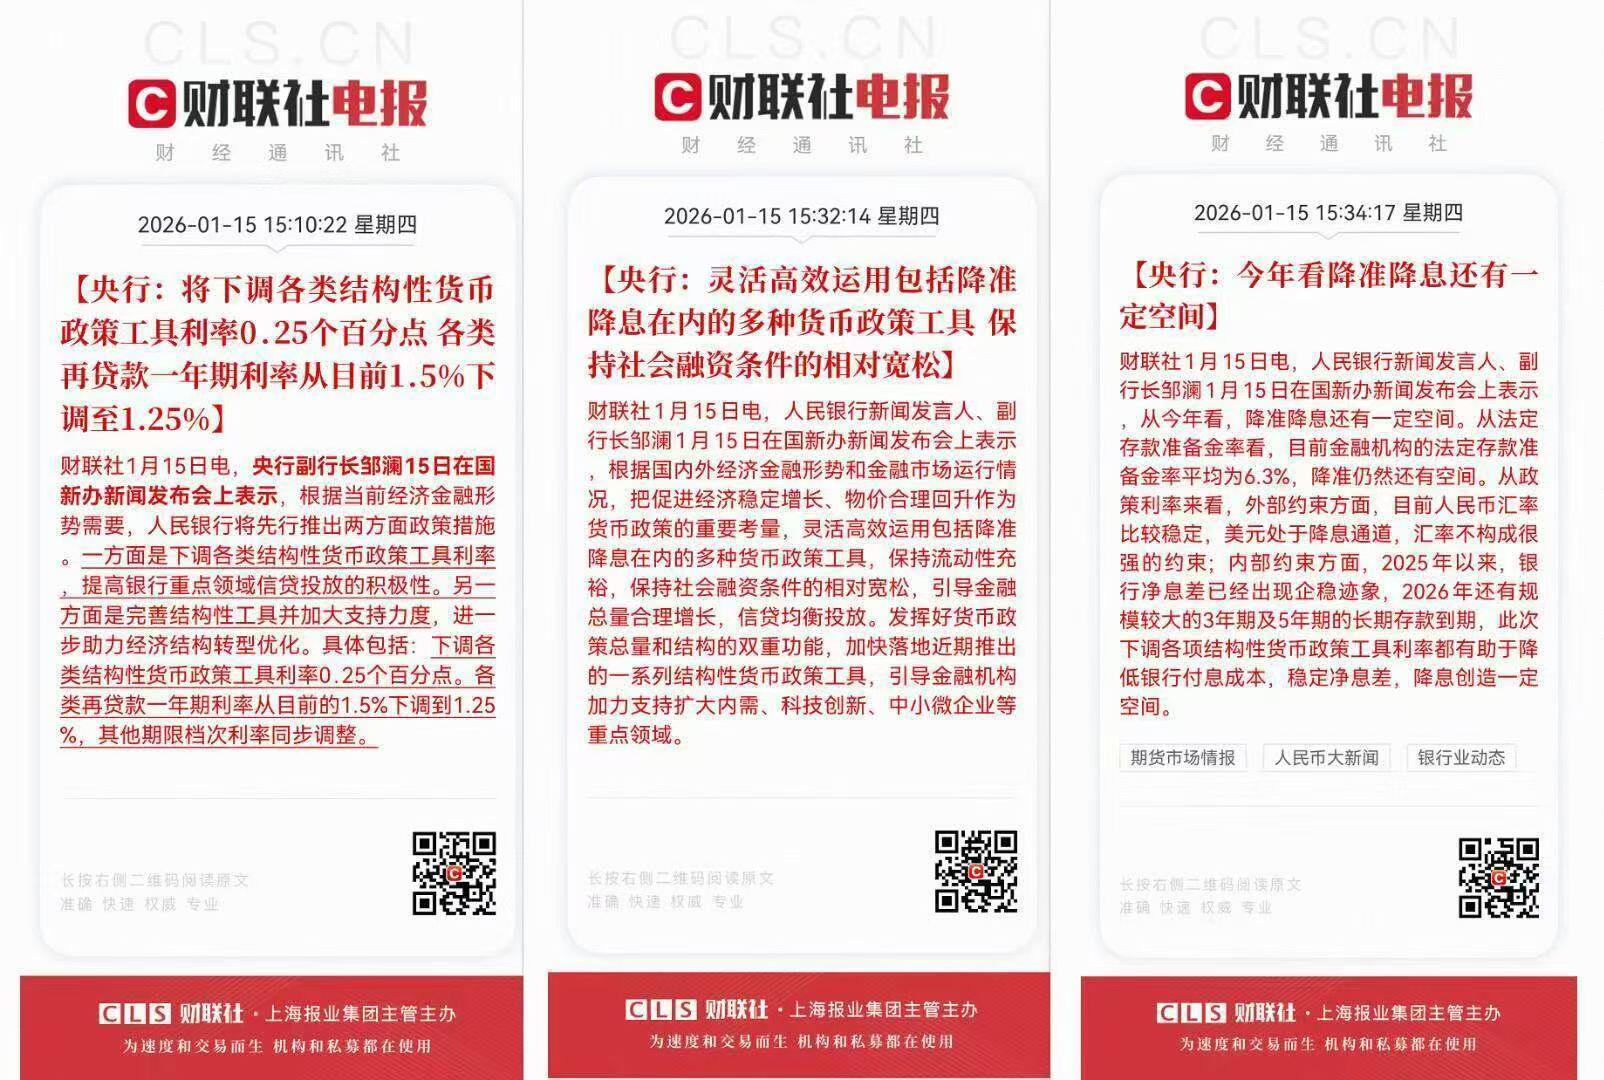
### 基调确认:适度宽松,逆周期调节加码
最新的市场共识与分析报告显示,“适度宽松”已成为当前货币政策最明确的标签。这一基调的确立,源于对国内经济“供强需弱”、社会预期偏弱等挑战的积极应对。央行在近期的政策表述中,虽然删除了部分关于物价回升的硬性措辞,但这并非意味着对增长和通胀的忽视,而是在判断“实现全年经济增长预期目标有基础有支撑”后,将政策重心更多地转向了加大逆周期调节力度。
这意味着,未来的流动性环境将保持合理充裕,为实体经济的复苏提供稳固的金融支持。无论是社会融资规模的稳步增长,还是广义货币(M2)的增速,都表明金融体系正在向市场注入稳定的血液,以对冲经济下行压力,提振市场信心。
### 路径推演:降息降准可期,财政协同发力
在“适度宽松”的总基调下,具体的政策工具箱将如何开启?综合各方预测,2026年下半年至2027年,降息与降准均有明确的操作空间。
- **降息路径**:市场普遍预期,政策利率有望调降10-20个基点(BP)。然而,全面降息的节奏将受到外部环境的制约。鉴于主要发达经济体仍维持高利率或延续加息路径,地缘政治风险犹存,为防范输入性通胀和资本流动风险,短期内货币政策更倾向于使用结构性降息工具,对特定领域进行精准支持,而非“大水漫灌”。
- **降准空间**:相比降息,降准的预期更为明确。为缓解银行净息差压力、节约银行资金成本,预计2027年有50个基点的降准空间。这将直接释放长期低成本资金,增强银行的信贷投放能力。
- **财政协同**:一个值得高度关注的新变化是,央行重启国债买入操作。这被市场解读为2026年实施货币宽松的最重要路径之一。通过买入国债,央行资产负债表将稳健扩张,这不仅为市场提供了流动性,更标志着货币政策与财政政策的协同发力进入了新阶段,有助于提升政策传导效率,共同支持经济增长。
### 结构分化:K型走势下的精准滴灌
当前的金融数据揭示了一个鲜明的“K型分化”特征,这也决定了货币政策必须从“规模扩张”转向“降速提质”。
- **企业端偏强**:金融资源正持续向新质生产力、科技创新、绿色发展和大规模设备更新等重点领域倾斜。普惠小微贷款、制造业中长期贷款等指标均保持较高增速,显著高于全部贷款增速。这表明政策引导下的“精准滴灌”效果显著。
- **居民端偏弱**:与之相对,居民部门的信贷需求持续承压,提前还贷现象依然存在,反映出内需修复的节奏相对缓慢。
针对这种分化,央行正通过各类结构性货币政策工具(如科技创新再贷款、碳减排支持工具等)进行引导,确保资金流向最需要支持的实体经济环节,适配经济深度转型的需求。
### 风险防控:金融稳定权重提升
在推动经济回升向好的同时,防范化解金融风险被提升到了前所未有的高度。最新的政策报告新增强调了“持之以恒做好风险防范化解工作”,并致力于“完善工具箱”。
这表明,金融稳定在货币政策目标排序中的位置更加靠前。无论是健全金融风险监测评估体系,还是稳妥处置重点领域风险,都显示出决策层对潜在风险的高度警惕。特别是在银行净息差承压、股债汇市场波动加大的背景下,货币政策的制定将更加注重平衡稳增长与防风险的关系,为经济高质量发展创造一个安全稳定的金融环境。
总而言之,最新出炉的货币政策预测数据透露出的信息是多维且清晰的:我们正处在一个宽松但不“大水漫灌”、精准且兼顾风险的时代。未来的政策走向将更加注重灵活适度、精准有效,通过多种工具的组合拳,为中国经济的巨轮行稳致远保驾护航。