债券市场排行出炉,速看→
### 债券市场排行出炉,速看→
站在2026年年末的节点回望,今年的债券市场宛如一部跌宕起伏的“双面剧”:一边是部分机构在“资产荒”与“信用下沉”的博弈中艰难突围,另一边则是头部玩家凭借全牌照优势与精细化定价能力,在承销榜单上筑起了难以逾越的护城河。
随着2026年上半年及三季度各类债券承销排行榜的相继出炉,一幅关于“强者恒强”与“结构分化”的市场全景图正徐徐展开。这不仅仅是一份份冷冰冰的数据排名,更是资金流向、政策导向与机构生存法则的深度折射。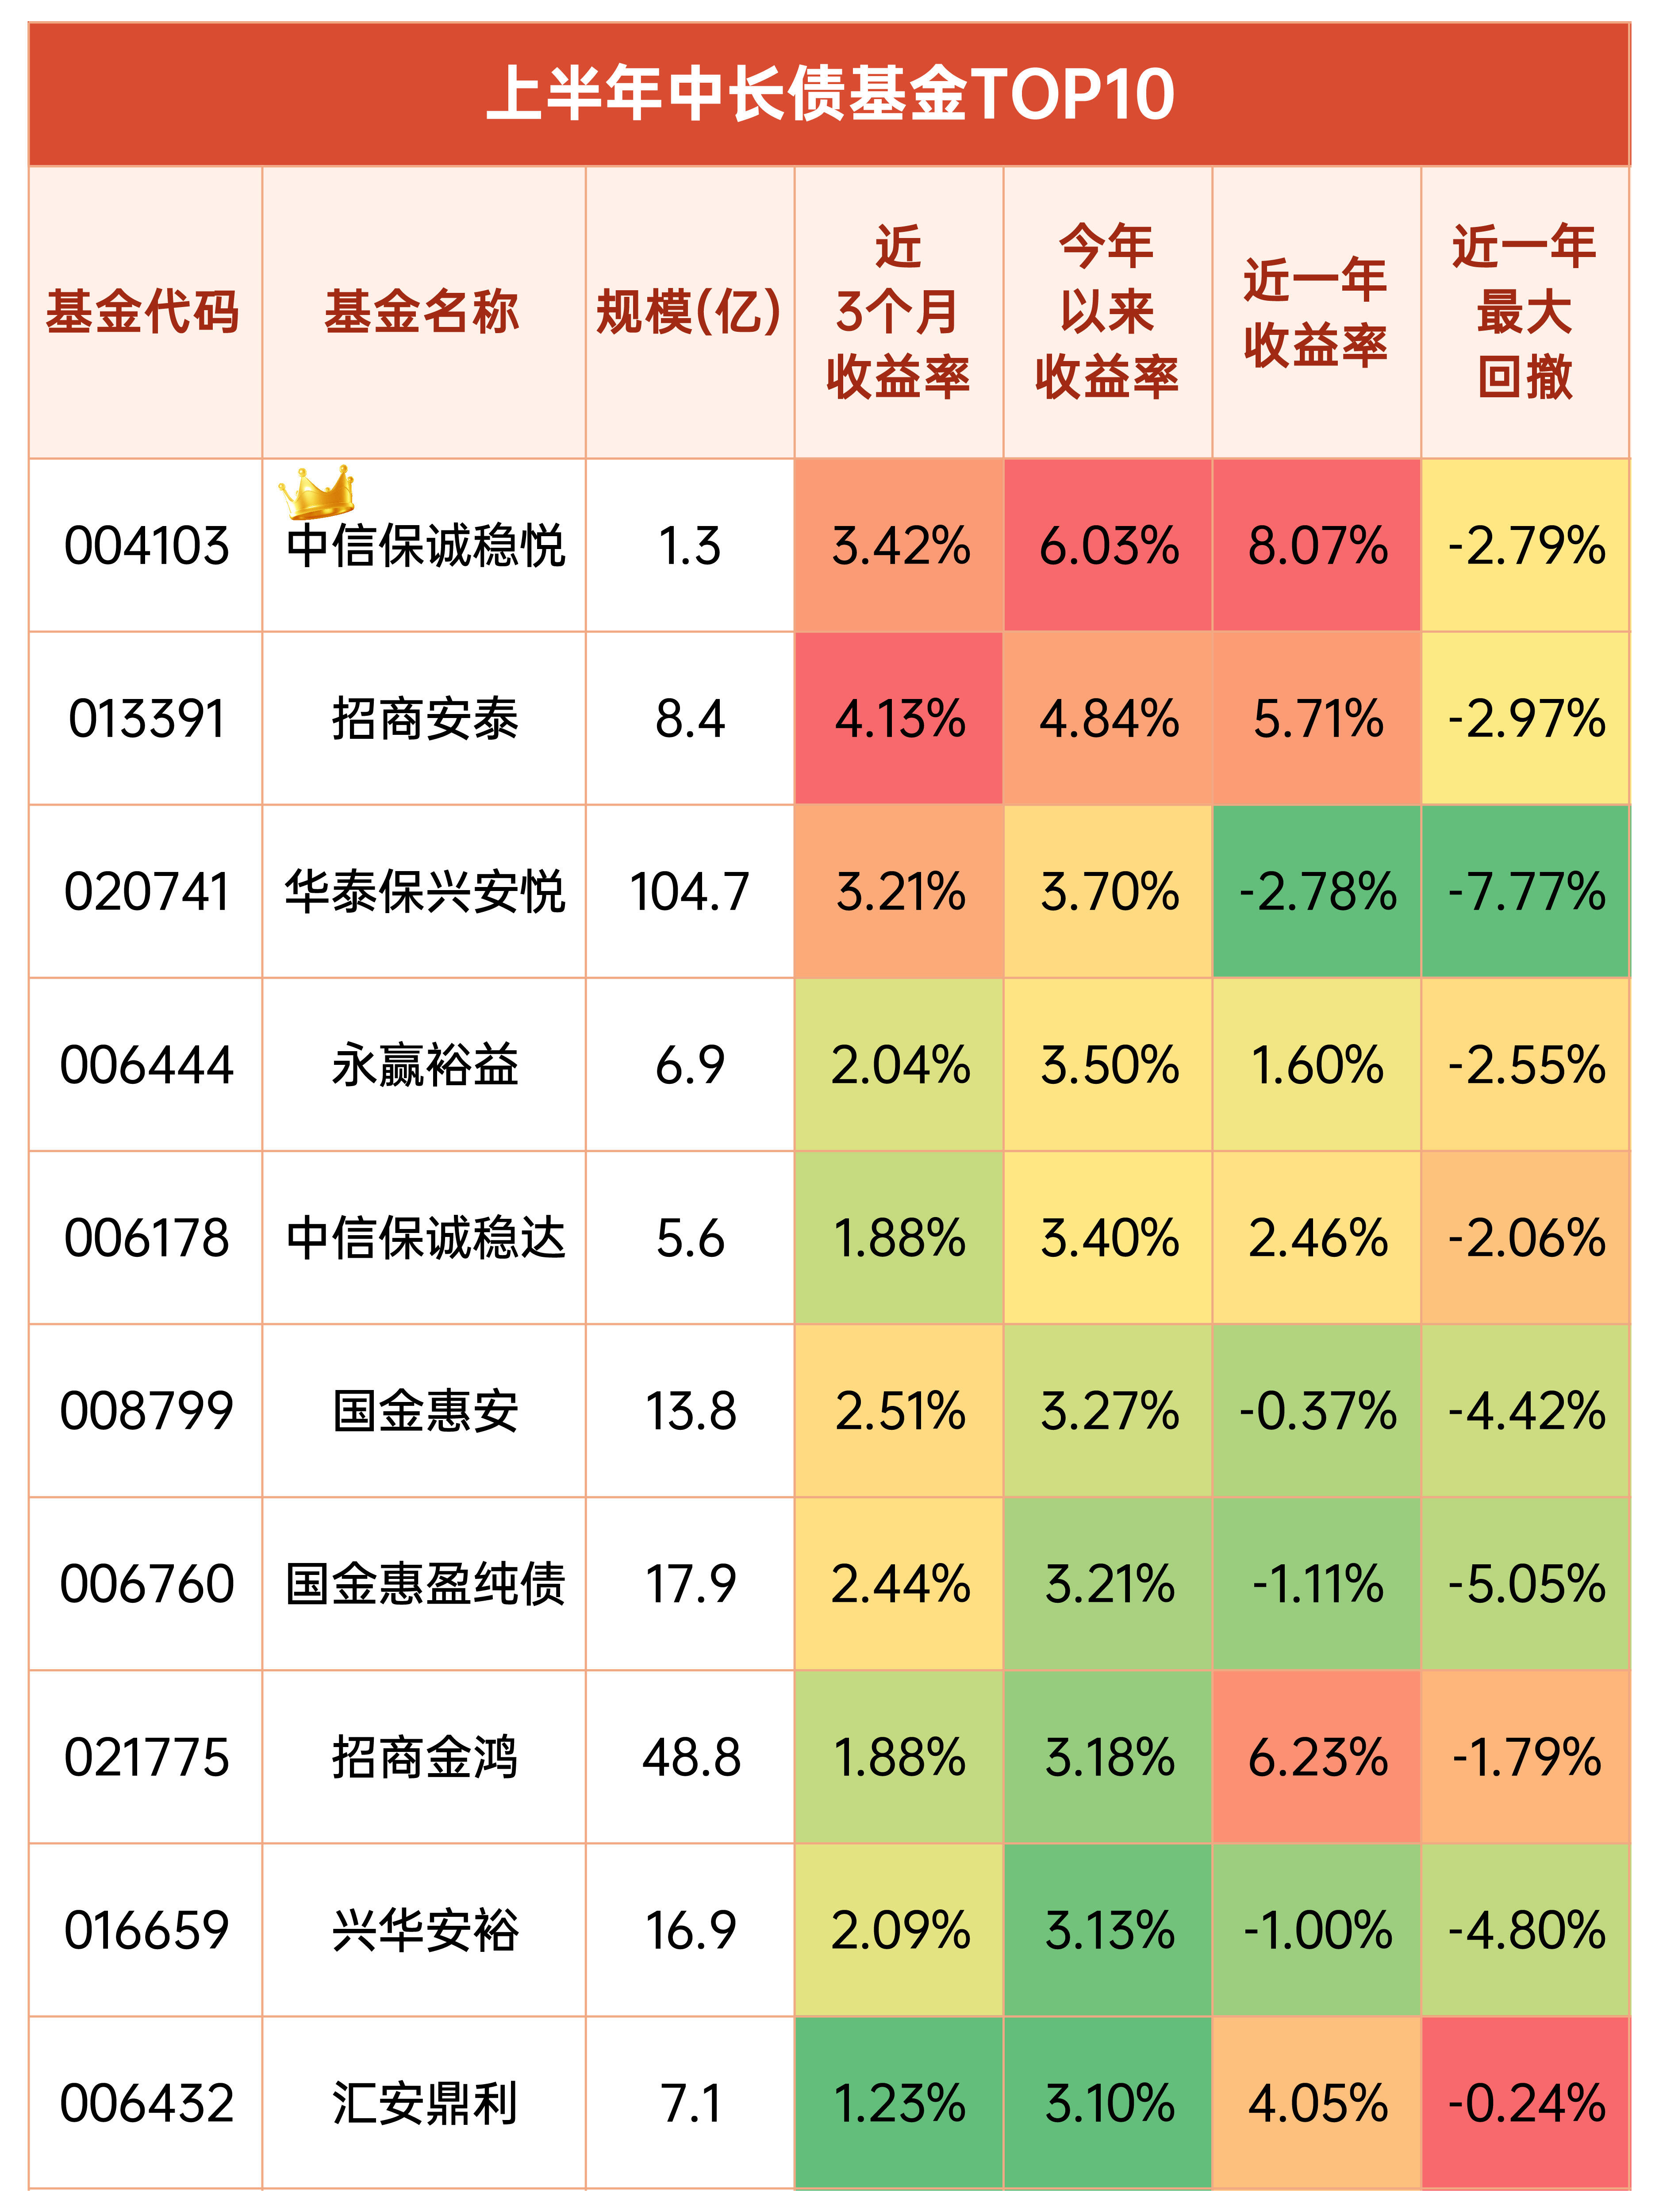
#### 券商承销榜:中信证券的“统治力”与“全能王”的诞生
在2026年的债券承销江湖中,中信证券无疑是最耀眼的存在。无论是在地方债、信用债,还是ABS(资产证券化)领域,中信证券均以绝对的金额优势霸榜,展现了其作为“券商一哥”的统治力。
数据显示,在地方债承销(均摊口径)中,中信证券以4899.0亿元的规模遥遥领先;在信用债领域,其承销金额也突破3000亿元大关。更值得注意的是,在科创债这一代表未来产业方向的赛道上,中信证券同样以931.65亿元的承销额稳居第一,市场份额接近10%。
紧随其后的“国泰海通”(注:指国泰君安与海通证券合并后的实体)与中信建投分列二、三位。这种“三足鼎立”的格局在2026年进一步固化。尤其是“国泰海通”的合并效应开始在债券承销端显现,其在公司债、ABS等多个细分品种上均稳居次席,规模直逼中信。
这背后的逻辑很清晰:在监管趋严、风险频发的背景下,大型券商凭借强大的资本金、风控能力和全牌照优势,正在虹吸更多的市场份额。中小券商若无特色化生存之道,生存空间将被进一步挤压。
#### 细分赛道风云:科创债成“兵家必争之地”
如果说总榜看的是规模,那么细分榜单则折射出政策的指挥棒。2026年,科创债无疑是最大的亮点。
在国家大力推动科技金融的背景下,科创债承销榜单竞争异常激烈。除了中信证券、国泰海通、中信建投这“老三家”占据前三甲外,华泰证券、招商证券等也在奋力追赶。值得注意的是,银行系在科创债领域同样表现不俗,建设银行、中信银行、兴业银行等纷纷入局,显示出“商行+投行”联动在服务科创企业方面的独特优势。
此外,在ABS领域,中信证券以582.6亿元的成绩独占鳌头,国泰海通与平安证券紧随其后。这表明,随着存量资产盘活需求的增加,具备复杂产品设计与定价能力的机构正在获得更高的溢价。
#### 离岸债市场:中资银行夺魁,外资行“存在感”爆棚
将视线转向境外,2026年的中资离岸债市场呈现出另一番景象。
在中国银行以65.86亿美元的承销额夺得中资离岸债头名的同时,外资行的身影密集出现在榜单前列。汇丰银行、瑞银、摩根大通、渣打银行等外资机构占据了半壁江山。
这反映出在美元债发行波动、点心债市场扩容的背景下,拥有全球分销网络的外资行在跨境融资中扮演着不可替代的角色。尤其是随着人民币国际化进程的推进,点心债市场的成本优势(平均票息显著低于美元债)正在吸引更多发行人,这也为具备跨境服务能力的机构带来了新的增长点。
#### 基金表现:可转债的“狂欢”与纯债的“回撤”
承销端的热闹属于投行,而投资端的悲喜则属于基金。
2026年的债券基金业绩榜呈现出极端的“两极分化”。受权益市场波动影响,可转换债券型基金表现一骑绝尘,南方昌元可转债A等产品凭借对科技成长股的精准捕捉,年收益率一度超过40%,甚至跑赢了众多股票型基金。
然而,纯债基金的持有体验则略显坎坷。受年末资金面收紧、降息预期收敛以及部分信用事件(如华发美元债估值波动)的扰动,10月下旬至11月,债市出现了一波明显的回调。不少纯债基金和“固收+”产品净值出现回撤,甚至跌去了过去三个月的票息收益。
这给投资者敲响了警钟:在2026年,闭眼买债基就能赚钱的日子已经一去不复返了。
#### 结语:在分化中寻找确定性
2026年的债券市场排行榜,是一份关于“实力”与“策略”的答卷。
对于机构而言,唯有做大资本实力、做强定价能力,才能在承销榜上有一席之地;对于投资者而言,在利率低位震荡、信用分化加剧的当下,盲目追逐高收益或过度依赖单一策略都充满风险。
榜单已定,但市场永不眠。在即将到来的2027年,谁能穿越周期,谁又将黯然退场,我们拭目以待。